「起業のための資金調達を成功させたいけれど、日本政策金融公庫の審査に通るか不安……」
「創業融資を税理士に依頼すると、どれくらいの費用や成功報酬がかかるの?」
新しく事業を立ち上げる際、最大のハードルとなるのが「創業資金の確保」です。どんなに優れたビジネスモデルや熱い想いがあっても、開業初期の資金が底をついてしまえば事業を継続することはできません。
創業融資(主に日本政策金融公庫や自治体の制度融資)は、実績のない創業期でも無担保・無保証人で借り入れができる非常に頼もしい制度ですが、自分で申請した場合の通過率はそれほど高くありません。審査落ちした場合は、一定期間再申請ができないという厳しいペナルティも存在します。
本記事では、3,000文字超のボリュームで、「創業融資を税理士に依頼するメリット・失敗しないポイント」から、自分で申請する場合との比較、費用相場や自己資金の捉え方までをわかりやすく解説します。
1. なぜ創業融資は「自分で申請するより税理士に依頼する」方が圧倒的に有利なのか?
金融機関にとって、過去の決算実績がない新規創業者は「本当に返済できるのか」を判断するのが最も難しい相手です。そのため、審査では提出された「事業計画書」と「面談での説得力」がすべてとなります。
① 日本政策金融公庫などの「審査のツボ」を押さえた計画書が作れる
金融機関が求める事業計画書は、単なる作文ではありません。売上見込みの根拠、原価率や固定費の計算、売掛金の回収サイクルなどを数字で論理的に説明する必要があります。融資ノウハウを持つ税理士が作成に関わることで、金融機関が納得する客観的で実現可能性の高い計画書に仕上がります。
② 「認定経営革新等支援機関(認定支援機関)」経由で金利優遇が受けられる
国の認定を受けた専門機関(税理士など)のサポートを受けて申請する「中小企業経営力強化資金」などを利用すると、自分で直接申請するよりも有利な特別金利(利率の引き下げ)が適用されるケースがあります。
③ 面談前の事前対策と「信頼感」の付与
税理士が事前チェックを行うことで、担当者から突っ込まれやすい質問に対する回答を事前に準備できます。また、「専門家がしっかり伴走・指導している案件」として金融機関からの信用度が格段に向上します。
2. 【比較表】自分で申請する場合 vs 税理士(認定支援機関)に依頼する場合
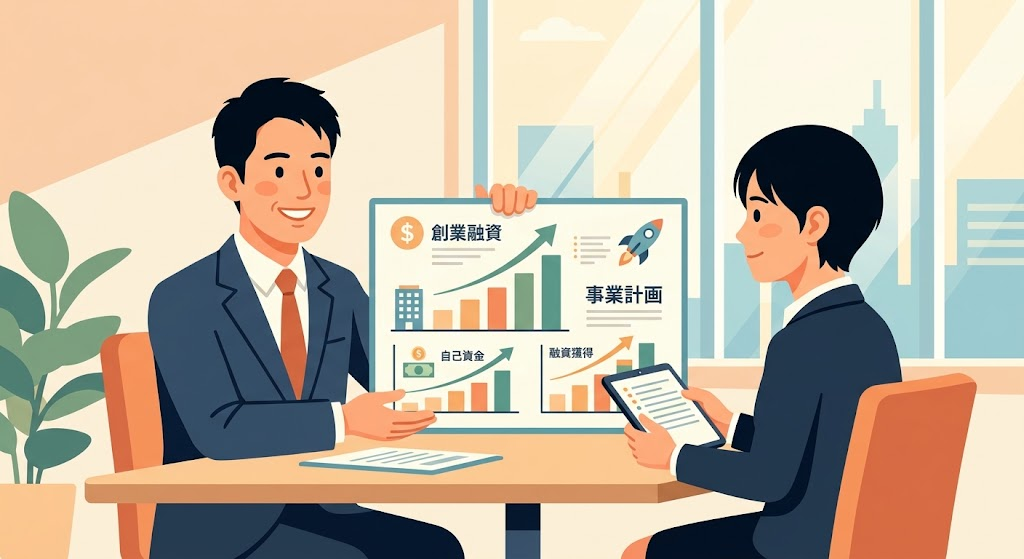
創業融資の手続きを自分で行う場合と、税理士のサポートを受ける場合の違いを比較表にまとめました。
| 比較項目 | 自分で申請する場合 | 税理士(認定支援機関)に依頼する場合 |
|---|---|---|
| 融資の通過率(目安) | およそ 50% 前後 | およそ 80%〜90% 以上(※専門家による事前審査あり) |
| 適用金利・利率 | 基準金利(通常金利) | 優遇金利が適用できる場合がある(利率の引き下げ) |
| 事業計画書の精度 | 主観的になりやすく、数値の根拠が不足しがち | 金融機関の審査基準を満たす客観的で論理的な内容 |
| 準備にかかる時間・手間 | 書類作成や調べ物に多大な時間と労力がかかる | アドバイスと資料作成補助で起業家本人の負担を激減できる |
| 一度否決されたリスク | 失敗すると半年〜1年は再申請が極めて困難 | 事前審査で否決リスクを大幅に回避できる |
特に創業前後の多忙な時期に、膨大な書類作成に時間を取られるリスクを考えると、専門家に依頼して「確率を高めつつ時間を節約する」アプローチが非常に合理的と言えます。
3. 創業融資の審査で見られる重要ポイント(自己資金と事業計画書)
日本政策金融公庫などの創業融資において、審査担当者が最も注視する項目は「自己資金の準備状況」と「事業計画書の現実味」の2点です。ここをいかに論理的にアピールできるかが成否を分けます。
① 自己資金の割合と「見せ金」のリスク
公庫の「新創業融資制度」などの要件では、創業資金総額の1/10以上の自己資金が必要とされていますが、実際の審査を有利に進めるためには「創業資金総額の1/3〜1/2程度」の自己資金を用意するのが望ましいとされています。
また、融資直前に急に口座に入金された出所不明のお金(通称:見せ金)は、通帳の履歴チェックで確実に簡単に見破られます。「長年こつこつ貯金してきたプロセス」自体が経営者としての計画性と信用力を証明するため、貯蓄の経緯をしっかり示せることが重要です。
② 売上・根拠が明確な「資金繰り計画・損益計画」
「月いくら売り上げて、いくら利益が出るか」のシミュレーションにおいて、根拠のない希望的観測は即座に見抜かれます。「客単価×客数×稼働率」「契約予定のクライアント数」など、数字の根拠を提示できるかどうかがポイントです。
③ 経験年数・過去の実績(業界経験)
立ち上げる事業と「同種業界での勤務経験(目安として6年以上)」があるかどうかも重視されます。未経験分野での創業は融資のハードルが高くなりますが、税理士のサポートを受けることで、未経験部分を補う強みや補足資料の作成を行うことができます。
4. 創業融資を税理士に依頼した場合の費用相場・成功報酬の仕組み
創業融資のサポートを税理士や専門家に依頼する場合、費用の支払い体系は主に「着手金」と「成功報酬」の2つの組み合わせで構成されています。
一般的な費用相場
1. 着手金:0円 〜 5万円程度
着手金ゼロ(完全成功報酬型)で請け負う税理士事務所も多く存在します。着手金が発生する場合でも、数万円程度が一般的です。
2. 成功報酬:調達額の 3% 〜 5% 程度
実際に融資が実行された(口座にお金が振り込まれた)場合に発生する報酬です。たとえば1,000万円の融資獲得に成功した場合、30万〜50万円程度が成功報酬となります。
3. 顧問契約とのセット割引
創業融資のサポートと同時に「税務顧問契約」や「記帳代行」をセットで依頼することで、着手金や成功報酬率が割引・免除されるプランを用意している事務所も多くあります。
5. 神戸・三宮から全国対応|全祐貴税理士事務所の創業融資サポート
全祐貴税理士事務所では、日本政策金融公庫や保証協会付融資をはじめとする創業融資の獲得に向けて、事業計画書の作成指導から面談対策まで手厚くサポートを行っています。
① 認定経営革新等支援機関だからできる高い通過率と優遇金利の活用
国の認定を受けた専門機関として、審査の裏側まで知り尽くしたノウハウに基づき事業計画書をブラッシュアップします。認定支援機関限定の融資制度を活用することで、通過率を高めるだけでなく、通常よりも有利な金利での資金調達を目指します。
② 開業後の税務・会計・記帳まで見据えた一貫した伴走
融資を引き出して終わりではなく、開業後のクラウド会計(マネーフォワード・freee)の導入や記帳代行、月次試算表の早期作成までを一元管理。資金繰り管理と税務申告をスムーズに連携させ、事業の持続的な成長を支援します。
③ 神戸・三宮拠点から全国オンライン・リモート対応
兵庫県神戸市・三宮を拠点としながら、Zoomや各種チャットツール(LINE、Slack等)、クラウドシステムをフル活用し、全国どこからでも完全リモートでご相談・打ち合わせが可能です。開業前の多忙な時期でも、移動時間を気にせずスムーズに準備を進められます。
6. まとめ:確実な資金調達で創業のスタートダッシュを切ろう
創業融資は、起業家にとって夢やビジョンを現実の形にするための強力な後押しとなる制度です。しかし、一度自己流で申請して不採択になってしまうと、半年から1年程度は再申請が極めて難しくなるリスクも潜んでいます。
「自分一人で事業計画書を作る自信がない」「いくら借りられるのか事前に知りたい」「融資と併せて開業後の経理や税務も相談したい」という方は、ぜひ創業融資に強い専門家である税理士のサポートをご検討ください。
全祐貴税理士事務所では、創業融資や事業計画書の作成に関する初回のご相談をオンライン(Zoom等)にて無料で承っております。創業資金に関するお悩みや不安をお持ちの方は、お気軽にお問い合わせください。
以下の『webからのお問い合わせ』ボタンより、
メールでのお問い合わせは24時間、いつでも受付中です。