「日本政策金融公庫の融資面談が決まったけれど、どんな質問されるのか不安……」
「面談で失敗して融資を断られないための対策や、税理士に同席してもらうメリットを知りたい」
創業融資や追加融資を受ける際、提出した事業計画書と同じくらい、あるいはそれ以上に合否を左右するのが「担当者との面談(口頭試問)」です。
金融機関の担当者は、数字の計画書だけでは見えない「経営者の人柄」「事業に対する熱意」「資金繰りや返済に対する現実的な感覚」を、面談を通じて厳しくチェックします。準備不足のまま臨んでしまうと、想定外の質問に詰まってしまい、不採択になってしまうケースも少なくありません。
本記事では、3,000文字超のボリュームで、「融資面談で必ず聞かれる質問内容と対策」から、税理士にサポート・同席を依頼する絶大なメリット、当日の持ち物や服装の注意点までをわかりやすく解説します。
1. なぜ融資面談は緊張するのか?金融機関が見ている3つのポイント
金融機関の融資担当者が面談で本当に見ているのは、「この人に本当にお金を貸して大丈夫か(ちゃんと返済してくれるか)」という信用力です。
主に以下の3つの観点から厳しくチェックされます。
① 事業計画書の内容が「自分の言葉」で説明できるか
提出した事業計画書に書かれている売上予測や経費の数字を、他人事のように「作成してもらったので……」と答えてしまうと、経営者としての資質を疑われます。数字の根拠や今後の集客動線を自分の言葉で論理的に説明できるかが最大のカギとなります。
② 創業資金(自己資金)の蓄積プロセスと金銭感覚
「自己資金をどのように貯めてきたか」というプロセスは、面談で高確率で質問されます。
計画的にお金を管理できる人物かどうかを、通帳の履歴などを通してチェックされます。
③ 万が一売上が計画を下回った場合の「返済・資金繰り対策」
「順調に売上が伸びる」という楽観的なシナリオだけでなく、「もし売上が最初の数ヶ月計画を下回ったらどう補填するか」というリスクヘッジ(予備資金や生活費の確保)が考えられているかも鋭く見られます。
2.【比較表】一人で面談に臨む場合 vs 税理士が事前対策・同席する場合
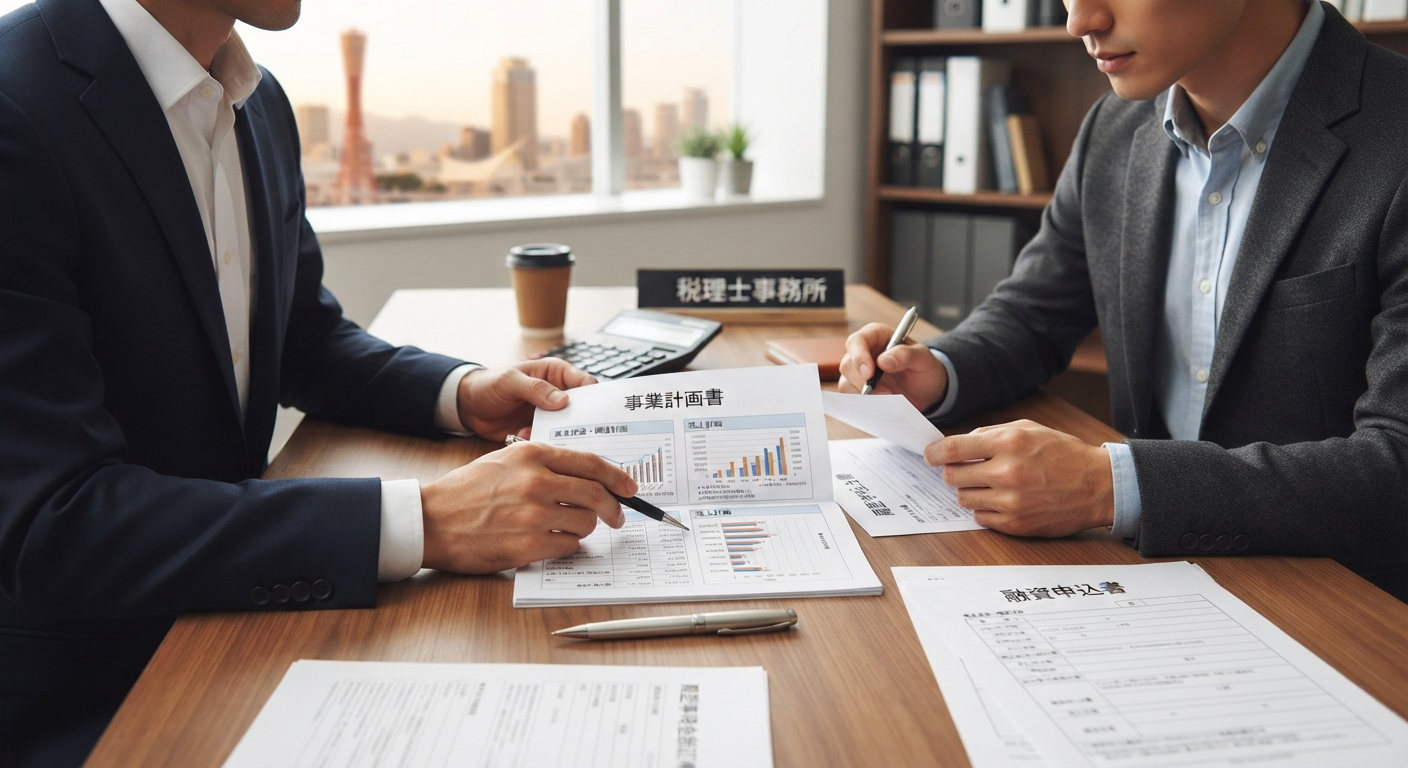
融資面談に自分一人で挑む場合と、融資に強い税理士のサポートや同席を受ける場合の違いを比較表にまとめました。
| 比較項目 | 一人で面談に臨む場合 | 税理士が事前対策・同席する場合 |
|---|---|---|
| 想定質問への対策 | 何を突っ込まれるか予測できず、本番で焦りがち | 過去の審査傾向に基づいた「直前シミュレーション」で完璧に対策 |
| 面談中の緊張・フォロー | 緊張で言葉に詰まり、誤った回答をしてしまうリスク | 専門家が同席することで精神的な安心感が得られ、必要に応じてフォローも可能 |
| 金融機関からの信用度 | 創業者個人の属性のみで判断される | 「専門家が伴走している案件」として信頼性が向上 |
| 融資実行の確率 | 準備不足による不採択リスクを抱える | 事前準備と面談対策により、通過率が大幅にアップ |
このように、面談の成否は「事前の模擬質問(ロールプレイング)」をどれだけ入念に行ったかでほぼ決まります。
3. 融資面談で必ず聞かれる定番の質問と合格ラインの回答例
金融機関の融資面談では、質問される内容がある程度パターン化されています。
事前に以下の「定番の質問」に対する答えを用意しておくことで、焦らず堂々と受け答えができます。
①「なぜこの事業を始めようと思ったのですか?(起業動機・強み)」
【回答のポイント】単なる個人的な夢だけでなく、「これまでの業界経験(何年勤務したか、どんな実績を上げたか)」とセットで語ることが不可欠です。
これまでのスキルがどのように新しい事業の成功につながるかを論理的にアピールしましょう。
②「売上計画の根拠と、主要な集客方法(販売先)は?」
【回答のポイント】「頑張ってSNSで集客します」といった抽象的な回答はNGです。
「見込み顧客が◯件確保できている」
「客単価◯◯円 × 月間来店数◯◯人 = 売上◯◯万円」のように、具体的な数字と根拠を示して説明します。
③「借り入れた資金(融資額)の使い道と返済計画は?」
【回答のポイント】設備資金(内装費・設備購入など)であれば「業者の見積書」、運転資金(仕入・人件費・家賃など)であれば「創業初期数ヶ月分の経費内訳」と合致していることが求められます。借りたお金でいくらの利益を出し、月々いくら返済していくかのシミュレーションを語れるようにします。
4. 融資面談でやってはいけないNG行動と当日の準備(服装・持ち物)
面談の場では、回答内容だけでなく「経営者としての誠実さ・ビジネスマナー」も厳しくチェックされます。
1. 面談での危険なNG行動3選
- 事業計画書と発言内容の矛盾: 提出書類に書かれた数字と、口頭で答える数字がズレていると「計画を把握していない」と判断されます。
- 自己資金の出所をごまかす(見せ金): 直前に入金された怪しい資金について聞かれた際、嘘や曖昧な答えをすると即不採択になります。
- 他者依存の態度: 税理士が同席している場合でも、税理士ばかりに話させ、経営者自身が答えない姿勢は印象を著しく悪くします。
2. 面談当日の服装と必要な持ち物
【服装】第一印象は非常に重要です。原則としてスーツまたは清潔感のあるジャケット着用が望ましいでしょう。
ラフすぎる私服は避け、金融機関から信頼される服装を意識します。
【主な持ち物チェックリスト】
- 創業計画書・事業計画書の控え(手元での確認用)
- 見積書や契約書などの裏付け資料(内装の見積、賃貸契約書、注文書など)
- 自己資金を確認できる通帳(原本)
- 本人確認書類・印鑑
5. 神戸・三宮から全国対応|全祐貴税理士事務所の融資面談サポート
全祐貴税理士事務所では、
日本政策金融公庫や民間金融機関からの融資獲得に向けて、説得力のある事業計画書の作成から面談本番の対策まで一貫した伴走サポートを行っています。
① 認定経営革新等支援機関による手厚い事前シミュレーション
国の認定を受けた専門機関として、実際の融資面談で聞かれる質問や突っ込まれやすいポイントを網羅した事前ロールプレイング(想定問答)を実施します。
計画書の数字を自分の言葉で自信を持って語れるよう、分かりやすくアドバイスいたします。
② 融資実行後の資金繰り・税務・会計まで見据えた総合支援
融資を引き出して終わりではなく、獲得した資金をどう活かすか、開業後のクラウド会計(マネーフォワード・freee)の導入や毎月の試算表作成、税務申告まで一元管理。返済計画に狂いが生じないよう、事業の成長を長く支えます。
③ 神戸・三宮拠点から全国オンライン・リモート対応
兵庫県神戸市・三宮を拠点としながら、
Zoomや各種チャットツール(LINE、Slack等)を活用し、全国どこからでも完全リモートで融資面談対策や資金調達のご相談が可能です。
多忙な開業前でも、移動時間を気にせず効率的に準備を進められます。
6. まとめ:万全の面談対策で確実に資金調達を成功させよう
融資面談は、決して審査担当者から「問い詰められる場」ではありません。自身の事業に対する熱意と具体的な根拠を伝え、ビジネスパートナーとしての信頼を得るための貴重な機会です。
「どんな質問をされるのか不安で夜も眠れない」
「事業計画書の数字をうまく説明できる自信がない」という方は、ぜひ融資実績が豊富な専門家である税理士のサポートをご検討ください。
全祐貴税理士事務所では、創業融資や融資面談に関する初回のご相談をオンライン(Zoom等)にて無料で承っております。
融資獲得に向けて万全の準備を整えたい方は、ぜひお気軽にお問い合わせください。
以下の『webからのお問い合わせ』ボタンより、
メールでのお問い合わせは24時間、いつでも受付中です。