「障がい福祉事業の決算書は、一般的な会社の決算書と何が違うの?」
「就労継続支援の生産活動収支や、拠点区分会計の作成ルールが複雑でよくわからない……」
就労継続支援(A型・B型)、放課後等デイサービス、児童発達支援、共同生活援助(グループホーム)などを運営する経営者様から、このようなご相談を多くいただきます。
障がい福祉サービス事業の決算書は、単に税務署へ確定申告をするためだけの書類ではありません。自治体(指定権者)による運営指導(旧:実地指導)の対象となり、加算の算定要件や会計基準を正しく満たしているかが厳しくチェックされます。
本記事では、3,000文字超のボリュームで、「障がい福祉事業における決算書の特殊性と仕組み」から、運営指導で指摘されないためのポイント、決算書を経営に活かす財務分析までをわかりやすく解説します。
1. なぜ障がい福祉の決算書は特殊なのか?一般企業との3つの違い
障がい福祉サービスを展開する企業が作成する決算書は、一般的な商業・製造業の決算書と比べて主に以下の3つの点で大きく異なります。
① 「区分会計」による事業・拠点別の管理が必須
障がい福祉事業では、公的な給付費(税金・保険料)が使われているため、資金の流れを明確にする必要があります。そのため、法人全体の計算だけでなく、事業区分・拠点区分・サービス区分ごとに収支を分ける「区分会計」の考え方が求められます。
② 就労継続支援における「生産活動収支」の分離
就労継続支援A型・B型では、国保連からの「訓練等給付費」と、利用者が生産活動(作業)を行って得た「生産活動収入」を厳密に区別しなければなりません。原則として、利用者に支払う工賃・賃金は、生産活動によって得た利益から支払うというルール(生産活動収支計算書)が存在します。
③ 自治体への「財務状況の公表・届出」義務
作成した決算データ(経営情報等)は、税務署だけでなく、毎年度自治体や厚生労働省のシステムへ報告・届出を行う義務があります。税理士が税務上のルールだけで作成した決算書では、福祉特有の報告要件を満たせない場合があります。
2. 【比較表】福祉会計における「区分会計」の階層構造と解説
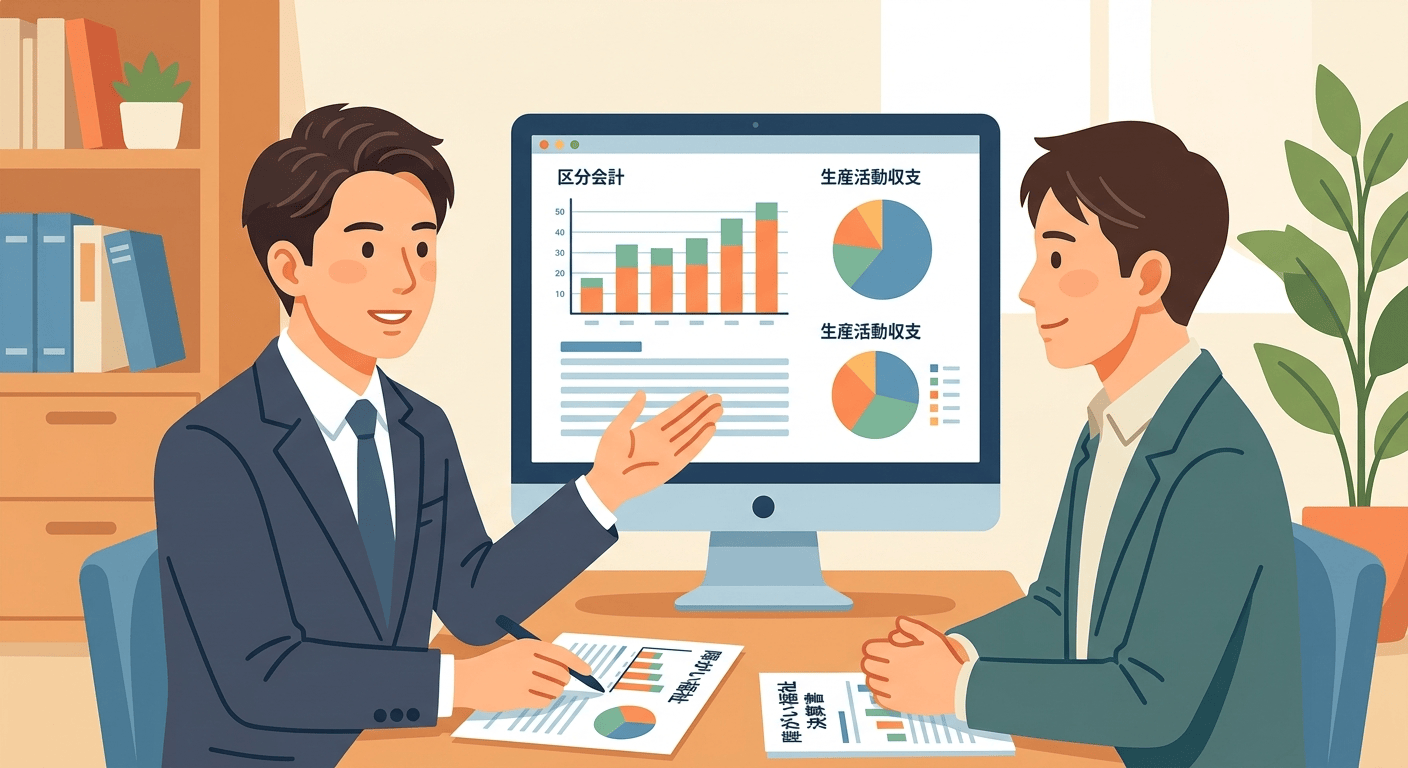
福祉会計の基本となる「区分会計」の構造をわかりやすく表にまとめました。決算書を作成・整理する際は、この階層意識が非常に重要になります。
| 区分の種類 | 内容・対象定義 | 決算書作成時のポイント |
|---|---|---|
| 事業区分 | 法人全体が行う事業の分類(例:社会福祉事業、公益事業、収益事業など) | 会社全体としてどの事業カテゴリに属するかを整理します。 |
| 拠点区分 | 一体として運営される一体的な施設・事業所単位(例:◯◯事業所、△△ケアセンター) | 原則として「予算管理の単位」となる拠点ごとに計算書を作成します。 |
| サービス区分 | 提供する個別の福祉サービス単位(例:就労継続支援B型、放課後等デイサービス) | 拠点のなかで複数のサービスを併設している場合、サービスごとに収支を按分・区分します。 |
特に複数の福祉サービス(例:児童発達支援と放課後等デイサービスの多機能型事業所など)を展開している場合、共通で発生する人件費や家賃、光熱費などを適切な基準で「按分」して各サービス区分に計上する処理が不可欠です。
3. 運営指導(実地指導)でチェックされる決算書のポイントと不備事例
自治体による運営指導(実地指導)では、人員基準や運営基準だけでなく、会計面(決算書や記帳内容)のチェックも厳格に行われます。税務署の調査とは異なり、「福祉事業のルールや給付金の使途として適正か」という視点で見られるのが特徴です。
① 就労継続支援における「工賃・賃金の未払い・充当違反」
就労継続支援(A型・B型)において最も厳しい指導対象となるのが、生産活動収支のバランスです。原則として「利用者に支払う賃金・工賃の総額」は、「生産活動収入から生産活動に要した経費を引いた額」を下回ってはならない(自給原則)とされています。
国保連からの訓練等給付費を安易に利用者の工賃に補填(補填のルール違反)していたり、区分会計が曖昧で生産活動と給付費の経費が混ざっていたりすると、運営指導で改善勧告や加算の返還命令を受けるリスクがあります。
② 共通経費(家賃・人件費・光熱費等)の按分基準の不備
同一の拠点で複数のサービス(例:放課後等デイサービスと児童発達支援など)を運営している場合、スタッフの給料や物件の家賃をどのような根拠で分けているかが問われます。「適当に半々で計上した」といった根拠のない按分は認められず、従事時間の比率や使用面積の比率など、明確で合理的な按分基準の作成と決算書への反映が必要です。
③ 職種ごとの「加算」と給与手当の連動性の欠如
福祉手当や「福祉・介護職員等普及加算(旧:処遇改善加算)」を取得している場合、加算として受け取った金額がしっかりと対象職員の賃金改善に充てられているか、決算書の「給与手当・法定福利費」の明細等と照合されます。会計上の記載と加算実績報告書の数字に乖離があると、大きな指摘事項となります。
4. 決算書を経営に活かす!障がい福祉の経営者が知っておくべき財務指標
決算書は「税金計算」や「行政への報告」のためだけのものではありません。数字を適切に分析することで、事業所の経営課題やネクストアクションが見えてきます。
1. 人件費比率(売上高人件費率)
障がい福祉事業は労働集約型のビジネスであるため、売上(給付費+生産活動収入)に対する人件費の割合が経営の成否を分ける最大のカギとなります。
一般的に、障がい福祉事業における適正な人件費比率は60%〜70%程度が目安とされています(サービス種別により異なります)。これが80%を超えてくると、家賃や光熱費などの固定費を支払った後に利益を残すことが困難になり、資金繰りが一気に悪化します。決算書でこの数字を把握し、シフト配置や人員基準の最適化を図ることが重要です。
2. 利用者1人あたりの平均単価と稼働率(定員充足率)
損益計算書の売上高を「実延べ利用者数」で割ることで、1日あたりの平均給付費単価(加算の取得状況)を分析できます。また、定員に対してどれだけ利用があったか(稼働率)を決算期の平均で算出し、どの月で利用が落ち込んだのかを分析して次期の集客計画に役立てます。
5. 神戸・三宮から全国対応|全祐貴税理士事務所の障がい福祉決算サポート
全祐貴税理士事務所では、就労継続支援・放課後等デイサービス・児童発達支援・グループホームなどを運営する事業者様に向けて、福祉特有の会計・税務ノウハウに基づいた質の高い決算・財務サポートを提供しています。
① 運営指導(実地指導)を見据えた正しい「区分会計」の構築
単に税金を計算するための申告書作成にとどまらず、行政から求められる事業区分・拠点区分・サービス区分の処理や、共通経費の適切な按分計算をしっかりと実施。いつ運営指導が入っても慌てない、適正で透明性の高い決算書を作成します。
② 生産活動収支の管理と加算(処遇改善等)の会計連動
就労継続支援A型・B型における工賃・賃金の自給原則や、処遇改善加算等の賃金改善実績と会計データの整合性をチェック。ルール違反による返還リスクを防止し、健全な労務・財務環境の構築をサポートします。
③ 神戸・三宮拠点から全国完全リモート対応
兵庫県神戸市・三宮を拠点としながら、マネーフォワードクラウドやfreeeなどのクラウド会計ソフト、Zoom、チャットツール(LINE、Slack等)を活用し、全国どこからでも完全リモートで決算・日常の税務相談が可能です。帳簿のやり取りから打合せまでオンラインでスムーズに完結します。
6. まとめ:正しい決算書作成で、信頼される福祉事業運営を実現しよう
障がい福祉事業における決算書は、税務署への報告だけでなく、行政への届出や運営指導(実地指導)、さらには今後の事業拡大や融資を受ける際の「信頼の証」となる極めて重要な書類です。
一般的な税務ルールだけで決算書を作成していると、福祉特有の区分会計や生産活動収支の不備から、後になって行政指摘や加算返還といった思わぬトラブルにつながるリスクがあります。事業の健全な成長を守るためにも、福祉会計の仕組みを熟知した専門家のサポートを活用することをおすすめします。
全祐貴税理士事務所では、障がい福祉事業の決算・税務に関するご相談をオンライン(Zoom等)にて随時承っております。
「現在の決算書や区分会計が正しいか不安」
「運営指導に耐えられる会計体制を作りたい」
という方は、ぜひお気軽にお問い合わせください。
ネットでのお問合せは24時間受付中&初回相談は無料です。
まずは以下の「webからのお問い合せ」ボタンからお気軽にどうぞ!