
障害福祉サービス事業所(児童発達支援・放課後等デイサービス・就労継続支援・グループホーム等)を運営する中で、避けて通れないのが行政(都道府県・指定都市)による「実地指導(現:運営指導)」です。
「もし指導が入って過誤返還(給付費の返還)を命じられたらどうしよう」「会計帳簿や処遇改善加算の計算に不備がないか不安…」とお悩みの経営者様・管理者様も少なくありません。
特に障害福祉の会計処理や各種加算の取り扱いは、一般企業の税務とは大きく異なり極めて特殊です。障害福祉に詳しくない税理士が担当している場合、知らず知らずのうちに書類不備や計算ミスが放置され、運営指導の際に数千万円規模の返還リスクを抱え込むケースも存在します。
本記事では、障害福祉分野における実地指導(運営指導)の最新動向から、行政が重点的にチェックする会計・人員・加算のポイント、そして障害福祉に強い「全祐貴税理士事務所」が果たす役割と対策手順を網羅的に解説します。
全祐貴(税理士): 障害福祉事業の運営指導では、サービス内容だけでなく「会計処理が指定基準通りに行われているか」「加算と人件費の整合性が取れているか」が厳しく見られます。日頃の正しく丁寧な帳簿作成こそが最大の防御策です!
1. 障害福祉の「実地指導(運営指導)」とは?基本概要と監査との違い
まず押さえておきたいのが、制度上の名称変化と位置付けです。令和4年(2022年)4月の制度改正に伴い、従来「実地指導」と呼ばれていた行政指導は、現在「運営指導」という名称に再編・見直しが行われました。
現在でも現場では「実地指導」という言葉が定着していますが、行政手続としては「運営指導」として実施されます。まずはその基本構造と、重い処分を伴う「監査」との明確な違いを正しく理解しておきましょう。
- ① 施設等運営指導: 基準に基づく人員配置・設備・サービス運営方針・個別支援計画が守られているかの確認
- ② 報酬請求指導: 加算・減算の要件充足や請求内容の妥当性、会計帳簿(総勘定元帳等)との整合性の確認
- ③ 居宅介護支援等運営指導: ケアマネジメントや障害児支援利用計画の妥当性の確認
「運営指導(実地指導)」と「監査」の決定的な違い
運営指導とよく混同されるのが「監査」です。両者は実施する目的も、当日もたらされる結果やペナルティの重さも全く異なります。
| 項目 | 運営指導(旧 実地指導) | 監査 |
|---|---|---|
| 実施目的 | 障害福祉サービスの質の向上および給付費等の適正化を図るための指導・助言(育成目的) | 指定基準違反、給付費の不正請求、虐待等の疑問・通報に対する事実解明と行政処分 |
| 事前通知 | 原則として1ヶ月〜数週間前に事前に文書で通知される | 無予告(当日突然の訪問調査)または直前の通知により実施されることが多い |
| 実施頻度 | 主として3年に1回程度(自治体の実情により前後) | 運営指導で著しい不正が発覚した場合や、関係者からの通報・情報提供があった際 |
| 主な結果・処分 | 口頭指導、文書指導(改善計画書・改善報告書の提出を求められる) | 給付費等の過去に遡った過誤返還(返還命令)、事業停止、指定取消(最も重い処分) |
※注意:運営指導の最中に「意図的な給付費の不正請求」や「著しい資料の改ざん・虚偽作成(タイムカードやケース記録の偽造など)」が発覚した場合、その場で運営指導が中断され、即座に「監査」へと移行する場合があります。運営指導における虚偽報告やごまかしは厳禁です。
2. 運営指導で行政が最重点チェックする「会計・財務・加算」4つのポイント
運営指導において、自治体の調査員が時間をかけて徹底的に精査するのが「会計帳簿」「人件費」「各種加算の根拠資料」です。特に返還金が発生しやすい代表的な4つの論点を詳細に解説します。
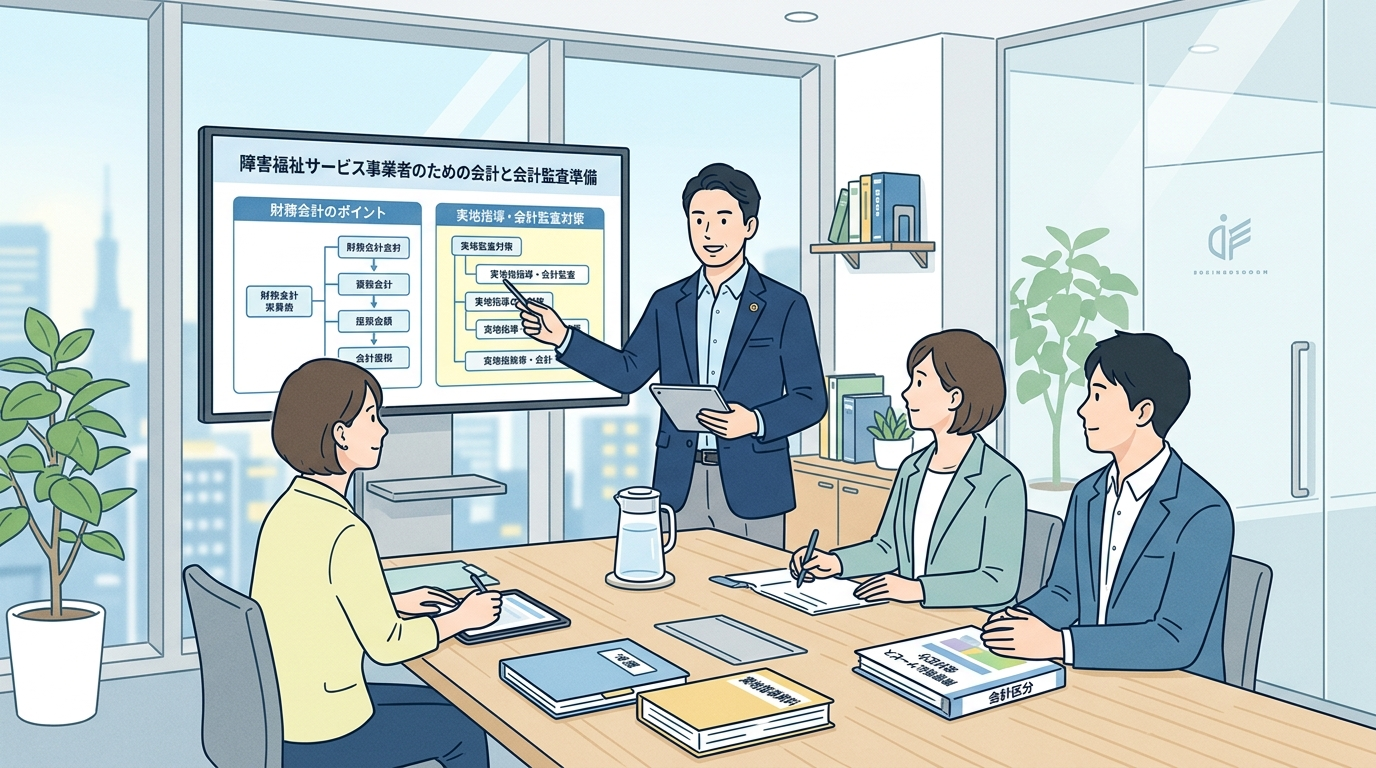
① 人員配置基準と「勤務実績表・タイムカード・給与台帳」の完全な一致
児童発達支援、放課後等デイサービス、就労継続支援、共同生活援助(グループホーム)など、すべての障害福祉サービスにおいて最も厳しいのが「人員配置基準」です。
・常勤換算方法による計算に誤りがないか(有給休暇、欠勤、研修時間の扱い)
・出勤簿やタイムカードの打刻と、給与台帳の支給額・出勤日数が完全に合致しているか
・サービス管理責任者(サビ管)や児童発達支援管理責任者(児発管)の兼務・配置要件が満たされているか
人員基準を満たしていないにもかかわらず満額請求していた場合、「人員欠如減算」として過去数ヶ月~数年分に遡り、数百万円~数千万円規模の過誤返還を命じられるリスクがあります。
② 福祉・介護職員等処遇改善加算の要件と会計処理(実績報告)
処遇改善加算は障害福祉事業所にとって重要な財源ですが、運営指導で最も返還命令が出やすいデンジャラスな項目でもあります。
・国から受け取った加算の総額以上の「賃金改善」が確実に行われているか
・基本給の引き上げや一時金(賞与)の支給時期、勘定科目(処遇改善手当等)が適切か
・年度末に自治体へ提出した「実績報告書」の金額と、決算書・総勘定元帳の人件費が1円単位で一致しているか
実績報告書の集計漏れや賃金改善額の不足が後から発覚した場合、加算全体の全額返還を命じられる事態に陥ります。
③ 就労継続支援(A型・B型)における「生産活動収支」と区分会計
就労継続支援事業所においては、厚生労働省が定める「就労支援事業の会計処理基準」に従った会計管理が必須です。
・【大原則】生産活動にかかる事業収入から必要経費を差し引いた額(生産活動収支)から利用者賃金・工賃を支払っているか
・福祉事業会計(訓練等給付費)と生産活動会計が明確に区分整理されているか
・自立支援給付費(非課税)と生産活動の売上(課税)の消費税区分が正しく判定・処理されているか
訓練等給付費(公費)から生産活動の赤字や工賃を不適切に流用・補填していると、運営指導で極めて厳しい指摘を受けることになります。
④ 国保連請求のタイムラグと売上計上(発生主義)の期ずれ
障害福祉サービス等報酬は、国保連(国民健康保険団体連合会)へ請求してから実際に口座に入金されるまでに約2ヶ月のタイムラグが生じます。
正しい税務会計(発生主義)では「サービスを提供した月」に売上(未収金/売掛金)を計上しなければなりません。しかし、障害福祉に詳しくない税理士や自己流の記帳では「入金があった月(現金主義)」で処理してしまい、決算期の売上や消費税の計算がズレてしまっているケースが後を絶ちません。
3. 実地指導(運営指導)で指摘を受けやすい「会計・経理のNGパターン」5選
当事務所がこれまで数多くの障害福祉事業者様からご相談をお受けしてきた中で、実際に運営指導で文書指導や改善命令、自主返還に至った典型的な失敗例をまとめました。
- NG例1:本部経費や共通経費を根拠なく適当に按分している
複数事業所や他事業を営んでいる場合、家賃や役員報酬などの共通経費を合理的根拠(床面積比・従事時間比等)なく感覚で割り振っていると指摘対象になります。 - NG例2:処遇改善手当が通常の給料と混ざり、改善額が証明できない
給料辞令や就業規則・給与規程の改定を行わず、基本給に処遇改善分を混ぜて支給しているため、行政に対して「いくら賃金改善したか」を客観的に証明できません。 - NG例3:領収書・請求書・各種契約書の保管不足・紛失
帳簿上は経費計上されているものの、裏付けとなる領収書や委託契約書が欠損しており、支出の適正性や指定基準の遵守を証明できません。 - NG例4:就労継続支援での「訓練給付費から工賃への不適切な流用」
生産活動の赤字を埋めるため、給付費の口座から工賃支払い口座へ資金を移動させ、会計上ごまかそうとする行為は厳しく指摘されます。 - NG例5:利用者からの「実費徴収」の根拠不備と会計処理の誤り
おやつ代・日用品代・創作活動費などの実費徴収について、利用者との重要事項説明書や同意書、領収書控えの保管がなく、雑収入処理も曖昧になっている。
4. 運営指導(実地指導)通知が来てから焦らない!会計・加算事前チェックリスト
運営指導の通知は、原則として実施日の約1ヶ月〜数週間前に都道府県や自治体から届きます。
通知が届いてから慌てて帳簿を作成・改ざんすることは不可能ですし、不正行為とみなされると即座に「監査」へ移行してしまいます。日頃から以下のチェックリストを活用し、自主点検を行っておくことが極めて重要です。
- 総勘定元帳と決算書の整合性: 過去3期分の総勘定元帳、試算表、決算書が即座に提出できる状態で保管されているか
- 勤務実績表と給与明細の照合: タイムカード、勤務シフト表、給与台帳の出勤日数や時間が1分・1円単位で完全に合致しているか
- 処遇改善加算の根拠資料: 加算の届出書、賃金改善計画書、実績報告書、および給与辞令や就業規則がそろっているか
- 加算の算定要件と証明書類: 専門職連携加算、資格手当、送迎加算などの対象となるスタッフの資格証写しや実施記録が残っているか
- 契約書・領収書・請求書: 経費計上している全取引の領収書や請求書、業務委託契約書が整理・保存(5〜7年間)されているか
- 就労会計の区分経費(A型・B型): 職業指導員の給与(福祉会計)と作業員/利用者の工賃(生産会計)が厳密に分けられているか
- 定款・役員名簿・法人登記簿: 障害福祉事業の指定を受けた法人の変更届出や最新の定款・役員変更が反映されているか
5. 障害福祉特化の「全祐貴税理士事務所」がサポートできること
障害福祉事業は「福祉(障害者総合支援法・児童福祉法)」と「会計・税務(法人税法・消費税法)」の両方の専門知識が同時に求められる特殊な分野です。
一般の税理士事務所では「国保連請求の仕組み」や「加算の要件」「運営指導のチェックポイント」まで踏み込んだアドバイスをするのが難しく、結果として事業者様自身が手探りで運営指導対策を行わなければならないのが実情です。
全祐貴税理士事務所では、障害福祉分野に特化した税理士として、日常の記帳代行から運営指導を見据えた会計体制の構築まで、以下のような包括的サポートを提供しています。
- 1. 障害福祉に準拠した正しく精密な月次決算・試算表の作成
発生主義による正確な売上計上と、福祉会計区分(生産活動収支等)に完全対応した帳簿作成を実施。運営指導で突っ込まれない財務体制を日頃から構築します。 - 2. 処遇改善加算の実績報告・人件費の事前モニタリング
加算額と実際の賃金改善額に乖離が生じて全額返還となるリスクを防ぐため、毎月〜毎クォーター単位で人件費のシミュレーションと管理を行います。 - 3. 運営指導前の「事前会計模擬チェック」の実施
行政から提出を求められる会計関連書類(総勘定元帳、給与台帳、領収書綴り等)の事前レビューを行い、記載漏れや計算不備を未然に洗い出して補正します。 - 4. 運営指導当日の税理士同席・行政対応アドバイス
運営指導当日に税理士として同席し、行政の調査員からの会計・報酬に関する専門的な質疑応答に対して適切な説明や根拠資料の提示を行います。
6. 障害福祉の実地指導・運営指導に関するよくある質問(FAQ)
障害福祉事業所の経営者様や管理者様から、実地指導・運営指導に関してよく寄せられる代表的なご質問にお答えします。
Q1. 運営指導当日、税理士は同席しても良いのでしょうか?
A. はい、まったく問題ありません。
運営指導の中で行われる「報酬請求指導(会計帳簿や加算・減算、給料台帳等の確認)」においては、会計・税務の専門家である税理士が立ち会うことで、行政調査員からの勘定科目や人件費計算に関する質疑応答に対してスムーズに根拠を提示できます。当事務所でも事前のご依頼により当日の同席サポートを行っております。
Q2. もし運営指導で返還金(過誤返還)が発生した場合、分割払いはできますか?
A. 原則として、翌月以降の「国保連からの給付費相殺」により回収されます。
行政から過誤返還の決定が下された場合、自治体や国保連に対して現金を直接振り込むのではなく、毎月入金される障害福祉サービス等報酬(給付費)から返還相当額が差し引かれる形で回収されるのが一般的です。金額が大きい場合はキャッシュフローが急激に悪化するため、資金繰り計画の見直しが必要となります。
Q3. 現在依頼している税理士が障害福祉の会計や加算に詳しくなく不安です…
A. 運営指導対策や処遇改善加算のチェックのみのアドバイザリー契約や、税理士の変更(セカンドオピニオン)も承っております。
障害福祉の会計ルールや要件は毎年・数年ごとに法改正が行われており、非常に高度な専門性が問われます。既存の税理士様との関係を維持したまま、障害福祉分野の専門顧問として当事務所をご活用いただくことも可能です。
7. まとめ:返還リスクをゼロにし、安心して事業に専念できる体制を
障害福祉サービス事業における実地指導(運営指導)は、適切な支援サービスの提供を確認する場であると同時に、給付費という公金がルール通り正しく会計処理されているかを厳しく検証される場でもあります。
「うっかり計算を間違えていた」「要件を満たしていると思い込んでいた」という小さな勘違いが、運営指導の場で数百万円〜数千万円の過誤返還や減算という致命的な経営リスクに直結してしまうのが障害福祉事業の怖さです。
返還リスクを防ぎ、利用者様やスタッフに寄り添う本業に安心して専念するためにも、日頃から障害福祉の会計・税務に強い専門パートナーのサポートを受けることを強くおすすめします。
運営指導に対する不安や、日々の会計帳簿・処遇改善加算のチェックでお困りの方は、ぜひお気軽に全祐貴税理士事務所までご相談ください。
全祐貴税理士事務所では、児童発達支援、放課後等デイサービス、就労継続支援A型・B型、共同生活援助(グループホーム)など、数多くの障害福祉事業所様の会計・税務・運営指導対策をお手伝いしております。
- 運営指導(実地指導)の通知が届いて不安な方
- 処遇改善加算の実績報告と決算書が合致しているか確認したい方
- 障害福祉に強い税理士へ相談・変更を行いたい方
まずはお気軽に以下の【WEBからのお問合せボタン】より、
お問い合わせフォームからご相談いただけますと幸いです。
WEB相談は24時間受け付けております。初回ご相談完全無料にて承っております。